
Шлюбний договір визначає майнові правила подружжя: кому належатиме придбане майно, як сторони нестимуть витрати, хто обслуговуватиме кредити та яким буде утримання після розірвання шлюбу. Його можуть укласти як наречені після подання заяви про реєстрацію шлюбу, так і подружжя в будь-який момент шлюбу. Усна домовленість або файл без нотаріального посвідчення шлюбним договором не є.
Завдання документа — не «передбачити розлучення», а прибрати невизначеність у фінансових відносинах. Найкраще він працює, коли описує не лише нинішні активи, а й зрозумілі правила для майбутніх покупок, підприємницьких ризиків і сімейних витрат.
Межі свободи договору
За Сімейним кодексом України договір регулює майнові, а не особисті відносини. Не можна встановити обов’язок народити дитину, заборонити працювати, визначити «графік подружнього життя» чи позбавити когось права звернутися до суду. Умови не можуть зменшувати права дитини або ставити одного з подружжя у надзвичайно невигідне матеріальне становище.
Не варто включати й автоматичне «переоформлення» квартири на іншого з подружжя. Майно, право на яке підлягає державній реєстрації, передається окремим правочином. Натомість у договорі можна визначити, хто фінансує купівлю, який режим матиме об’єкт і як компенсуються вкладення.
Форма, момент дії та зміни
Договір укладають письмово та посвідчують у нотаріуса. Для наречених він набирає чинності у день реєстрації шлюбу; для подружжя — у день нотаріального посвідчення, якщо сторони не погодили інше. Змінити документ можна спільною нотаріальною угодою. Одностороння зміна не допускається, але суд може змінити або розірвати договір за наявності підстав, передбачених законом.
До візиту до нотаріуса раціонально скласти перелік активів, кредитів, поручительств і регулярних витрат, а також зібрати документи про право власності. Проєкт варто читати як інструкцію для ситуації, коли сторони вже не співпрацюють: кожен термін, формула й дата мають бути однозначними.
Як працює умова про різні внески
Якщо один із подружжя вкладає у купівлю 70%, а інший 30%, договір може зафіксувати відповідні частки або право на компенсацію. принципово визначити, що вважається внеском: лише ціна за договором чи також перший внесок, ремонт і погашення іпотеки. Без такої деталізації банківські виписки доведуть рух грошей, але не обов’язково спільний намір сторін.
Перегляд після важливої події
Народження дитини, придбання бізнесу, іпотека або переїзд можуть зробити старі умови несправедливими чи неповними. Періодичний перегляд не означає автоматичну зміну: нова редакція також потребує нотаріального посвідчення й взаємної згоди.
Майнова модель подружжя на конкретному прикладі
Уявімо, що до шлюбу один із партнерів мав квартиру, а після реєстрації сім’я придбала будинок у кредит. За загальним правилом дошлюбна квартира залишається особистою власністю, тоді як будинок і боргове навантаження потребують окремого аналізу. У договорі можна зафіксувати, кому належить перший внесок, у яких частках погашаються тіло кредиту та проценти, як враховується дострокове погашення коштом одного з подружжя. Варто також визначити долю ремонту й невіддільних поліпшень: значні спільні інвестиції в особисте майно можуть стати предметом окремої вимоги. Чим точніше описано джерела грошей і спосіб підтвердження платежів, тим менше простору для суперечки про те, чи був внесок подарунком сім’ї, позикою або підставою для компенсації.
Як описувати майбутнє майно
Перелік лише наявних активів швидко застаріває. Практичнішим є правило за типом придбання: нерухомість, зареєстрована на обох, належить у зазначених частках; дохід від підприємницької діяльності є особистим до моменту перерахування на спільний рахунок; побутові речі, придбані з сімейного бюджету, є спільними. Для цінних паперів, часток у компаніях та інтелектуальних прав треба розділяти сам актив і дохід від нього. Договір не повинен перетворюватися на безкінечний реєстр покупок, але має давати відповідь, за яким критерієм визначається правовий режим кожної нової речі.
Утримання, сімейні витрати та фінансова автономія
Шлюбний договір може встановити порядок участі у витратах на житло, освіту дітей, медичне страхування або догляд за членами сім’ї. Формула «порівну» не завжди відповідає реальному доходу сторін, тому застосовують фіксовані внески, відсоток від чистого доходу або змішану модель. Окремо врегульовують утримання одного з подружжя: суму, період, індексацію та обставини припинення. Такі умови мають залишатися здійсненними й не можуть скасовувати імперативні гарантії. Корисно визначити, які витрати потребують спільного погодження, а якими кожен розпоряджається самостійно. Це не контроль щоденних покупок, а межа між сімейним бюджетом та особистою фінансовою свободою.
Борги перед третіми особами
Домовленість подружжя діє між ними, але не переписує кредитний договір із банком. Якщо обидва є позичальниками або один виступив поручителем, внутрішній розподіл платежів не звільняє його перед кредитором. Натомість договір може передбачити право регресної компенсації: той, хто сплатив більше узгодженої частки, отримує вимогу до другого. Для бізнес-ризиків раціонально відокремити особисті гарантії, корпоративні борги й позики, витрачені на потреби сім’ї. Саме призначення коштів часто впливає на оцінку зобов’язання, тому варто зберігати договори, виписки та документи про використання кредиту.
Нотаріальне посвідчення і робота з проєктом
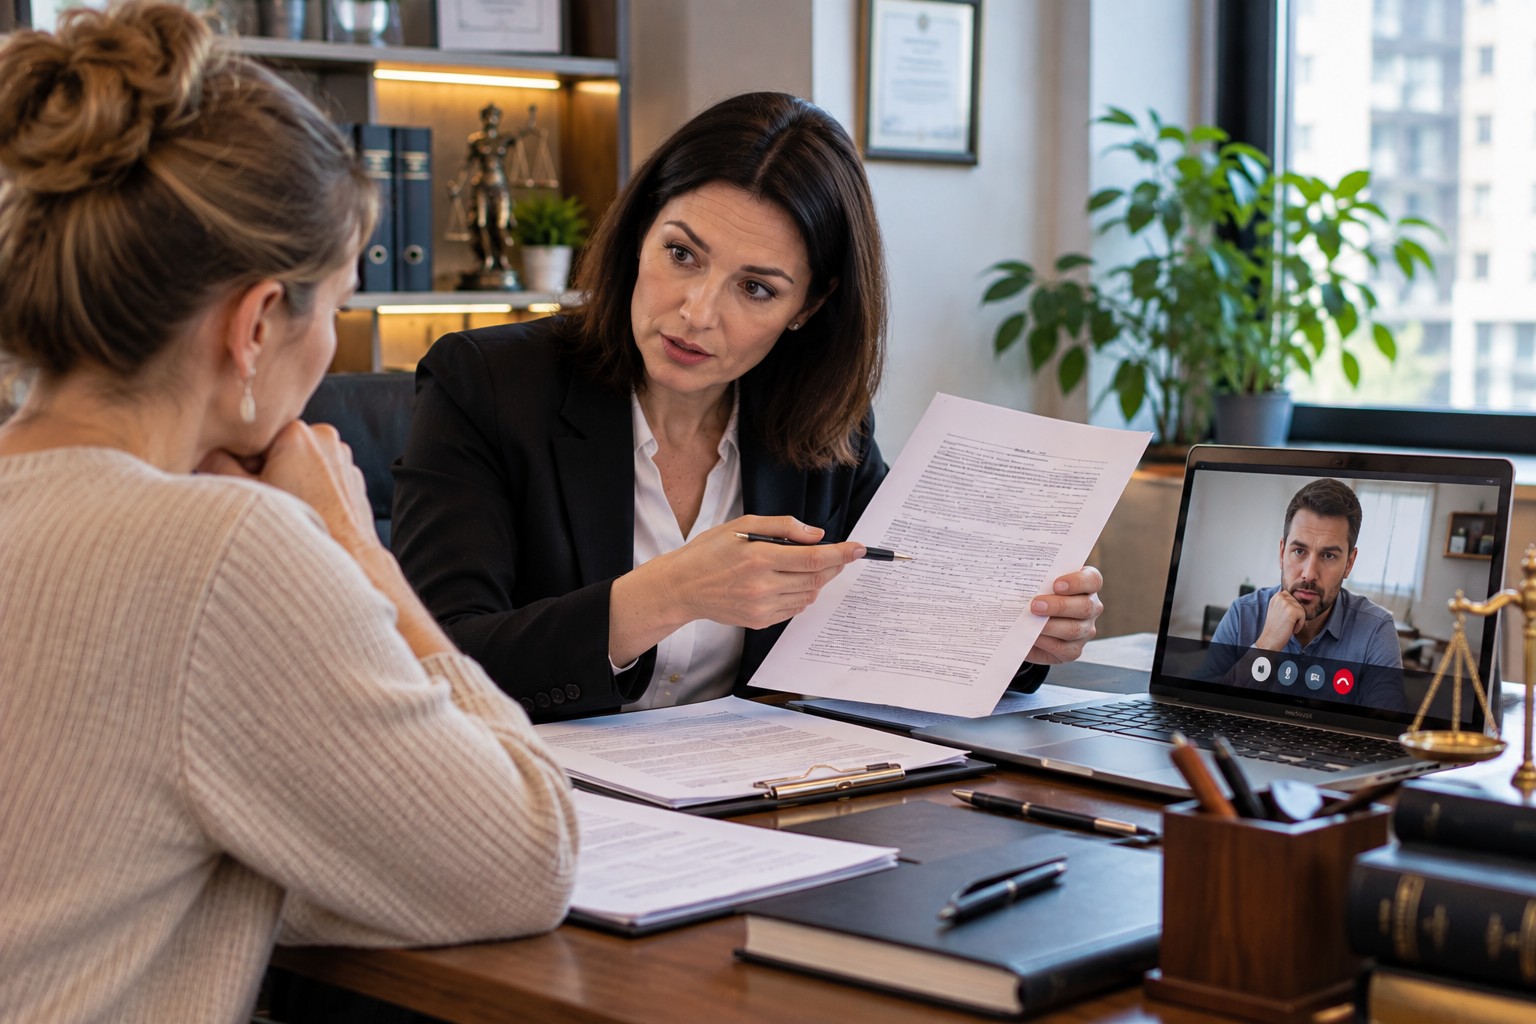
Перед посвідченням нотаріус встановлює особи сторін, перевіряє шлюб або подану заяву про його реєстрацію, дієздатність та справжність волевиявлення. Проєкт краще готувати після інвентаризації активів і боргів: адреси нерухомості, реквізити компаній, залишки кредитів, застави, істотні сімейні витрати. Кожна сторона повинна розуміти економічний результат, а не лише юридичні формулювання. Якщо текст містить валютний еквівалент, потрібен зрозумілий курс і дата перерахунку; якщо індексацію — показник і період. Зміни та розірвання оформлюються у формі, установленій для самого договору. Одностороння відмова не замінює нотаріальної угоди або судового рішення.
Підстави для судового спору
Суд може оцінювати дійсність окремих умов або договору загалом, якщо стверджується примус, помилка, недієздатність, порушення прав дитини чи надзвичайно невигідне становище одного з подружжя. Сам факт нерівного розподілу ще не означає недійсність: значення мають обставини укладення та сукупний баланс прав. Тому переговори не варто проводити напередодні весілля під тиском строку. Проєкт, пояснення нотаріуса, незалежна консультація для кожної сторони й час на обдумування допомагають підтвердити усвідомленість рішення.
Які майнові питання можна врегулювати
Сторони можуть змінити законний режим спільної сумісної власності. Наприклад, установити, що доходи від бізнесу одного з подружжя належать йому особисто, а квартира, куплена за спільні кошти, переходить у часткову власність 60/40. Можна визначити порядок користування житлом, участь у сімейному бюджеті, погашення позик, утримання одного з подружжя та майнові обов’язки як батьків.
Формулювання мають дозволяти встановити результат без нового спору. Фраза «кожен відповідає за свої борги» слабша за умову, яка розрізняє особистий кредит і позику, отриману в інтересах сім’ї, визначає джерело платежів та долю заставленого майна.
Квартира, бізнес і кредити
- Нерухомість. Договір може визначити режим майна, але сам по собі не замінює нотаріальний правочин про перехід права власності.
- Частка в компанії. Варто окремо розрізнити корпоративні права, дивіденди та кошти, внесені до статутного капіталу.
- Кредит. Умова між подружжям не позбавляє банк прав за кредитним договором. Щоб змінити боржника або поручителя перед кредитором, потрібна згода кредитора.
Залишити відповідь