
Роботодавець виявив, що в серпні 2026 року нарахував та виплатив відпускні за серпень у меншому розмірі. Як виправити таку помилку? Що з оподаткуванням? Як відобразити донараховані відпускні в Об’єднаному звіті? Відповідаємо.
Чому та як слід виправитися?
Незалежно від суми недоплати, відпускні слід переобчислити та доплатити працівнику. Якщо цього не зробити й помилка буде виявлена Держпраці при перевірці:
— роботодавцю загрожуватиме штраф за недотримання мінімальних державних гарантій в оплаті праці у двократному розмірі мінімальної зарплати, встановленої законом на момент виявлення порушення, за кожного працівника, стосовно якого скоєно порушення (абз. 5 ч. 2 ст. 265 КЗпП);
— посадовим особам роботодавця (ФОП) — адмінштраф у загальному випадку в розмірі від 510 до 1700 грн.
Якщо ж сума недоплати не буде виплачена при звільненні працівника, то можна «потрапити» ще й на середній заробіток за затримку розрахунку при звільненні.
Тож краще все виправити: донарахувати та виплатити суму відпускних працівнику.
Послідовність дій роботодавця в ситуації, що розглядається, показано на рис. 1.
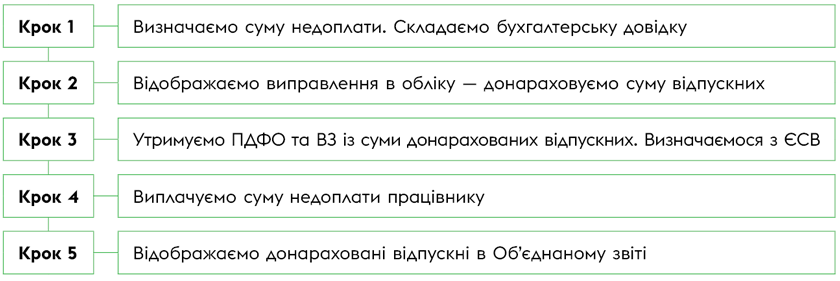
Рис. 1. Покрокова інструкція дій
Зауважимо, що правильно визначити суму відпускних, яка мала бути нарахована працівнику, вам допоможе стаття «Відпускні-2026: гайд для роботодавця» // «Податки & бухоблік», 2026, № 38 (ср. 025135600).
У бухгалтерській довідці наводимо, зокрема, зміст і причину виникнення помилки, посилання на документи та регістри бухгалтерського обліку, в яких допущено помилку, суму та кореспонденцію рахунків, якою виправляємо помилку. Підписує таку довідку працівник, який її склав, та головний бухгалтер після перевірки цього документа.
На підставі бухгалтерської довідки бухгалтер проводить донарахування відпускних у бухобліку.
А ось кроки 3 та 5 розглянемо більш детально.
Оподаткування донарахованих відпускних
ПДФО та ВЗ. Абзац 3 п.п. 169.4.1 ПКУ відносить відпускні до заробітної плати. Тож вони оподатковуються ПДФО у складі зарплати місяця нарахування (донарахування).
Якщо працівник користується податковою соціальною пільгою (ПСП), то радимо відразу провести добровільний перерахунок ПДФО. Алгоритм його проведення аналогічний тому, що використовується при здійсненні річного перерахунку. Тож:
1) визначаємо зарплатний дохід у місяцях, за які проводиться перерахунок. Для цього лікарняні та відпускні відносимо до місяців, за які вони нараховані (абз. 3 п.п. 169.4.1 ПКУ);
2) перевіряємо право працівника на застосування ПСП у місяцях перерахунку. Для цього порівнюємо його уточнений зарплатний дохід із граничною сумою доходу, що дає право на застосування ПСП;
3) визначаємо за кожним місяцем суму ПДФО з урахуванням уточнених сум зарплати;
4) обчислюємо загальну суму ПДФО за період, за який проводимо добровільний перерахунок, порівнюємо її з фактично утриманим податком та визначаємо результат перерахунку. Його відображаємо в бухобліку (та 4ДФ) у місяці проведення перерахунку. Детально — у статті «Річний перерахунок ПДФО — 2025» // «Податки & бухоблік», 2025, № 104.
Донараховані відпускні включаються до бази оподаткування військовим збором. У ситуації, яку розглядаємо, відпускні донараховано за серпень 2026 року, коли ставка ВЗ дорівнювала 5 %. Водночас якщо виправляєте помилки в сумі відпускних за періоди до 1 грудня 2024 року, то ВЗ має бути 1,5 % (див. ЗІР 126.03).
ЄСВ. Почнемо зі ставки внеску. За загальним правилом обчислення ЄСВ за минулі періоди здійснюється виходячи з розміру єдиного внеску, що діяв на день нарахування (обчислення, визначення) заробітної плати (доходу), на яку нараховується ЄСВ. Це прямо зазначено в ч. 4 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» від 08.07.2010 № 2464-VI.
Проте у випадку з нарахуванням лікарняних за минули періоди податківці ігнорують наведену норму та вимагають нараховувати внесок за ставкою, що діяла під час тимчасової непрацездатності. Пояснюють це тим, що лікарняні належать до доходів відповідних періодів, за які вони нараховані (див. листи ДПСУ від 04.02.2026 № 676/ІПК/99-00-24-03-03 ІПК, від 20.03.2026 № 1656/ІПК/99-00-24-03-03 ІПК, а також статтю «Ставка ЄСВ та виплати минулих періодів» // «Податки & бухоблік», 2026, № 19).
Оскільки відпускні (нараховані / донараховані) при визначенні бази нарахування ЄСВ також відносять до місяців, за які вони нараховані, є ризик, що їх податківці розглядатимуть так само, як і лікарняні.
Тож якщо до бази нарахування ЄСВ працівника за місяць, за який нараховані відпускні, застосовувалася інша ставка, ніж та, що діє в місяці їх донарахування, рекомендуємо отримати індивідуальну податкову консультацію щодо ставки внеску. Так ви убезпечите себе від можливих непорозумінь із податківцями.
Після розподілу сум донарахованих відпускних за відповідними місяцями, за які донарахування проведені, та визначення загальної бази нарахування ЄСВ за такі місяці, необхідно провести контролі щодо:
— вимоги про сплату ЄСВ з мінзарплати за наявності підстав для цього (див. статтю «ЄСВ з мінімальної зарплати: застосовуємо вимогу у 2026 році» // «Оплата праці», 2026, № 7. Якщо раніше у відповідному місяці був донарахований ЄСВ до мінімального страхового внеску, то треба відкоригувати суму такого внеску;
— максимальної бази нарахування внеску. Якщо за відповідний місяць фактична база нарахування внеску виявиться більшою за максимальну базу ЄСВ, що діяла у цьому місяці, то внесок на суму перевищення нараховувати не потрібно.
Донараховані відпускні в Об’єднаному звіті
Донараховані відпускні потрібно показати в Податковому розрахунку та двох додатках Д1 та 4ДФ (якщо роботодавець ФОП, то в додатках ФІЗ-Д1 та ФІЗ-4ДФ). Принцип заповнення основної частини цих пар додатків однаковий. Пояснимо, як це зробити, на прикладі роботодавця-юрособи та його додатків Д1 та 4ДФ.
Додаток Д1. Донараховані суми відпускних за минулі звітні періоди відображають у додатку Д1 за тими ж правилами, що й своєчасно нараховані відпускні. Їх потрібно зазначити у Д1, сформованому за той місяць, в якому вони фактично нараховані в бухгалтерському обліку, в окремому від зарплати рядку або рядках, якщо відпускні нараховані за декілька місяців. При цьому у рядку з відпускними вказують, серед іншого:
— у графі 09 — код типу нарахувань «10». Штрафонебезпечні коди типу нарахувань «2» і «3» у випадку, що розглядається, не використовуються, оскільки помилка в сумі ЄСВ відсутня;
— у графі 10 — місяць і рік, за які нараховано відпускні.
Якщо у місяці, за який нараховані відпускні, була визначена додаткова база нарахування ЄСВ, сума якої зменшилася після донарахування відпускних, то треба зробити відповідні коригування
Для цього в Д1, в якому відображені донараховані відпускні, формуємо рядок із сумою, на яку слід зменшити раніше нараховану додаткову базу. За таким рядком зазначаємо, зокрема:
— у графі 09 — код типу нарахувань «3» (а не звичне «13»);
— у графі 10 — місяць та рік, за який коригується додаткова база;
— у графах 18 та 20 — суми, на які слід зменшити додаткову базу та внесок, відповідно. Ці суми зазначаються без знака «мінус». На те, що на такі суми слід зменшити раніше відображену додаткову базу та внесок, вказує код типу нарахувань «3» у графі 10.
Інші графи заповнюють у загальному порядку.
Додаток 4ДФ. Донараховані відпускні відображають у 4ДФ Податкового розрахунку (1) в місяці, в якому сторнування проведено в бухобліку, (2) у складі зарплати такого місяця. Окремо виділяти їх не потрібно.
Числовий приклад
Приклад. Працівнику підприємства Андрієнку Олегу Павловичу (основний, повна зайнятість, ставка ЄСВ — 22 %, ПСП не користується) у жовтні 2026 року було нараховано зарплатний дохід у сумі 32200 грн, зокрема 200 грн — донараховані відпускні за 10 к. дн. серпневої відпустки та 32000 грн — зарплата за жовтень. Інших нарахувань немає.
Підприємство сформує в Д1 за жовтень на працівника два рядки. Один — із зарплатою жовтня, другий — з донарахованими відпускними так, як зображено на рис. 2.
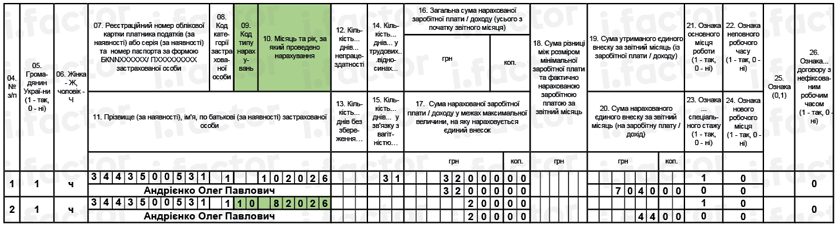
Рис. 2. Фрагмент звітного Д1 за жовтень 2026 року
Відомості про нараховані та виплачені працівнику зарплату й відпускні будуть відображені в 4ДФ загальною сумою (див. рис. 3).
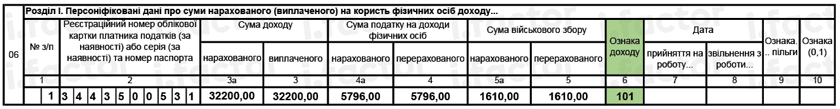
Рис. 3. Фрагмент звітного 4ДФ за жовтень 2026 року
Висновки
- ПДФО та військовим збором донараховані відпускні оподатковують у складі зарплати місяця нарахування. Проте для перевірки права на ПСП їх умовно відносять до місяця, за який нараховано виплату.
- При визначенні бази нарахування ЄСВ відпускні, зокрема й донараховані, відносять до місяців, за які вони нараховані. Роботодавець має перевірити максимальну величину бази та за потреби відкоригувати раніше визначену додаткову базу єдиного внеску.
- У додатку Д1 донараховані відпускні відображають у місяці їх фактичного нарахування в окремому рядку із кодом типу нарахувань «10». У графі 10 — місяць і рік, за які нараховано відпускні.
- У додатку 4ДФ донараховані відпускні відображають у місяці їх нарахування / виплати за зарплатними правилами та у складі зарплати. Окремо не виділяють.
Читати також:
- Матдопомога на соцпобут: виплачуємо при неповній зайнятості
- Інженер з охорони праці: який тарифний розряд установити?
- Донараховано відпускні: оформлення, оподаткування, звітність
- Перехід на зимовий час — 2026: як табелювати і оплачувати додаткову годину?
- Лікарняний збігся з відпрацьованим днем: як оплачувати і звітувати
- Середня за донорські дні: як проводити індексацію зарплати?
- Зайва додаткова база ЄСВ у Д1: як прибрати після нарахування лікарняних
- Мобілізований працівник у додатках Об’єднаного звіту
- Оплата простою педпрацівнику: який оклад брати до розрахунку?
- Підготовка до обов’язкових медоглядів — 2027: алгоритм дій роботодавця
- Відпустка бібліотекаря: коли належить 24, а коли — 28 днів?
- Декретна посада: як укласти та припинити строковий договір
- Табель обліку робочого часу: організаційні питання
- Структура та правила заповнення табеля обліку робочого часу
- Табель без помилок: приклади обліку робочого часу при повній і неповній зайнятості
- Доплата вчителю за сертифікацію: як виплачувати при роботі за сумісництвом?
- ,Медсестра-сумісниця у закладі освіти: вислуга років та допомога на оздоровлення
- Відпускні показали разом із зарплатою в Д1: як виправити?
- Обмеження кількості відпускних днів: чи сумуються щорічна та дитяча відпустки?
- Компенсація: виплата зарплатних боргів у листопаді 2026 року

Залишити відповідь